Durante años, saber cuál era el supermercado habitual de un consumidor podía servir como punto de partida para entender buena parte de su compra. Los datos analizados por Gelt muestran que hoy esa fotografía necesita más matices.
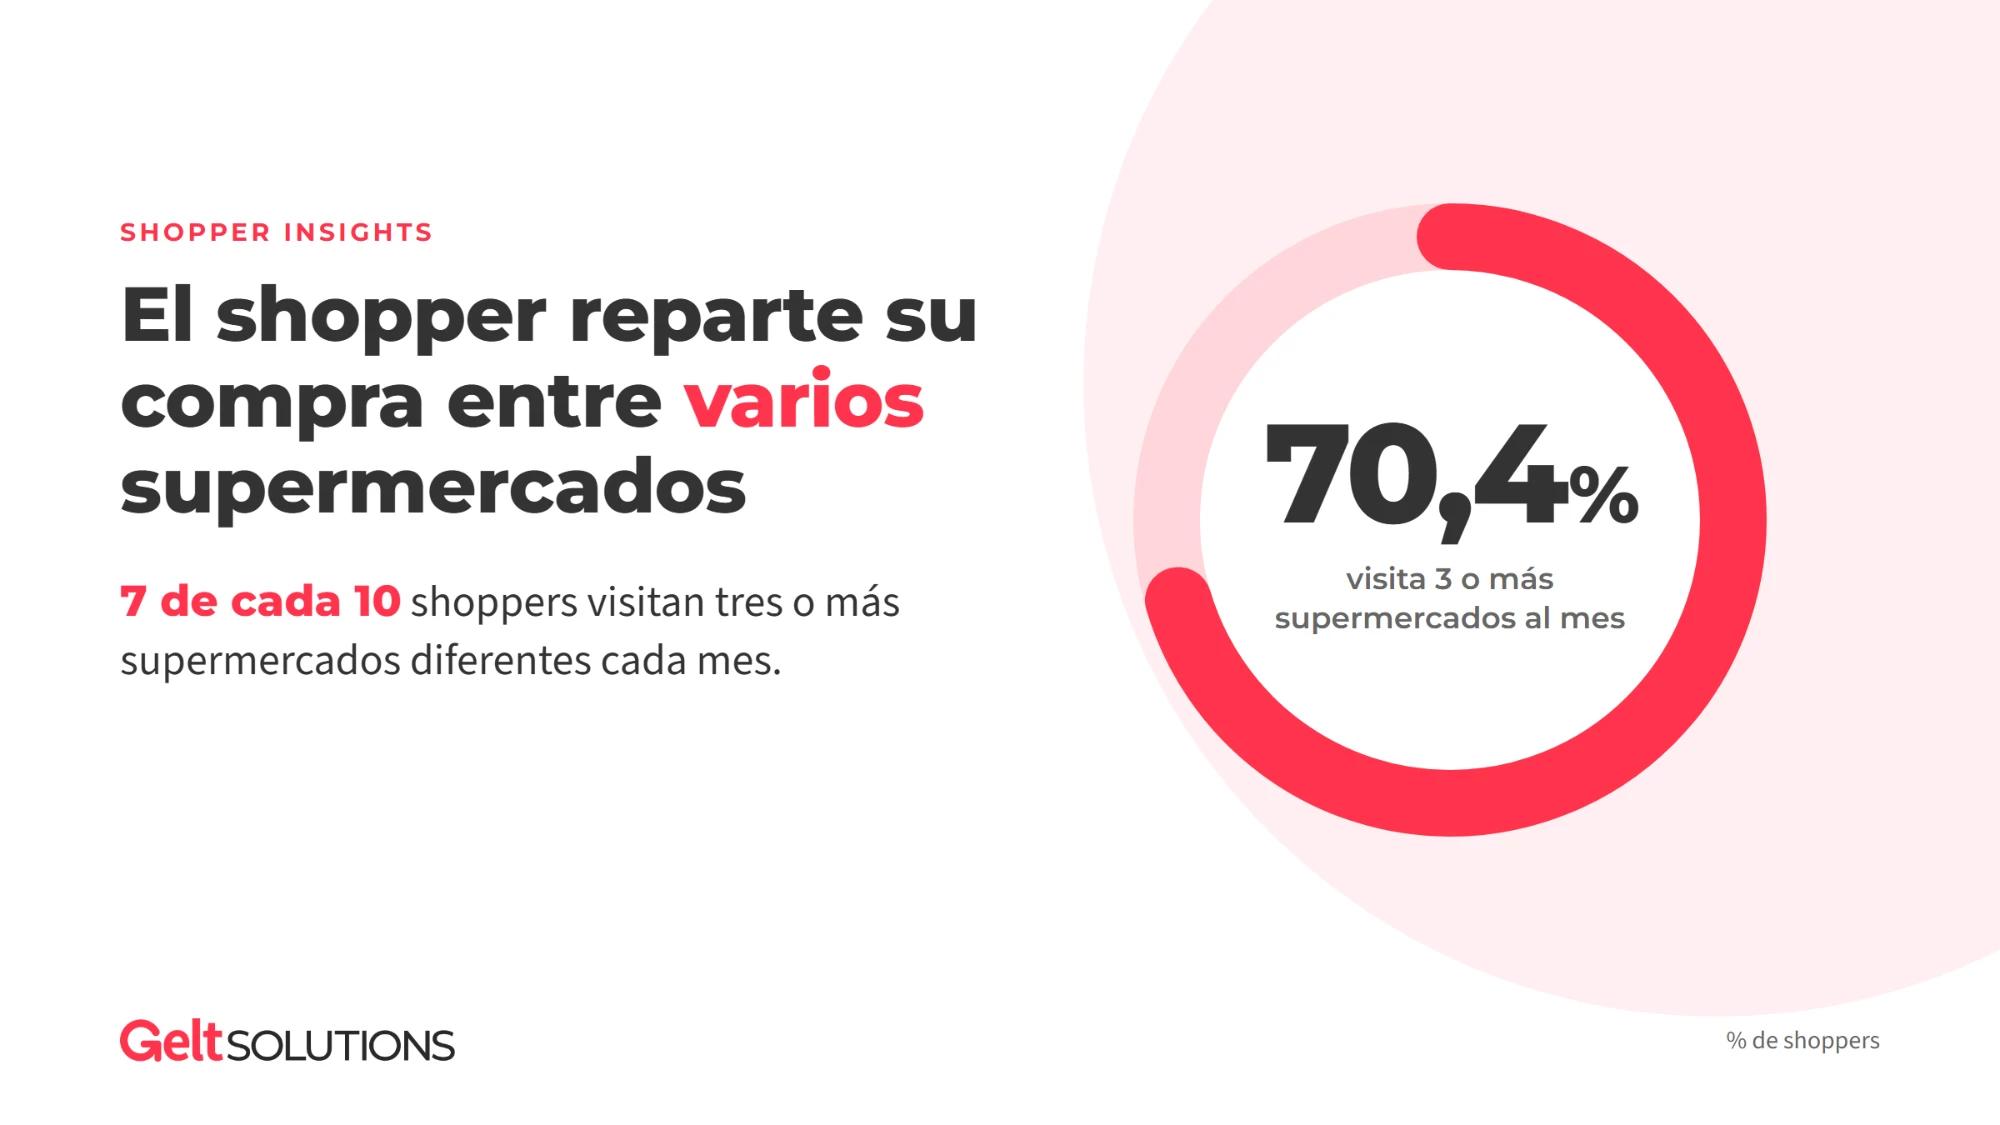
El 70,4% de los participantes visita tres o más supermercados diferentes al mes. Además, el 64,1% no tiene un día fijo para realizar su compra principal y el 42,8% reconoce que, aunque suele llevar lista, termina incorporando productos que no había previsto.
A esto se suma otro dato especialmente relevante para los fabricantes: para el 60% de los participantes, la marca blanca representa al menos el 40% de su cesta habitual.
Son comportamientos diferentes, pero juntos plantean una misma cuestión para el sector: para entender al shopper ya no basta con saber dónde compra; interesa comprender cómo distribuye sus decisiones entre enseñas, momentos y tipos de marca.
Un supermercado principal no explica toda la cesta
Tener una enseña de referencia no implica necesariamente concentrar en ella todas las compras.
Si siete de cada diez participantes visitan al menos tres supermercados durante un mismo mes, distintos retailers pueden estar compitiendo por diferentes partes de una misma cesta.
Una enseña puede resolver la compra principal, mientras otra gana determinadas categorías, una promoción puntual o una compra de reposición.
Desde una perspectiva de análisis de consumo, la pregunta deja de ser únicamente:
¿Cuál es el supermercado principal del shopper?
Y pasa a ser también:
¿Qué papel ocupa cada enseña dentro de su cesta?
Esta diferencia es importante para retailers, pero también para fabricantes. Una categoría puede estar creciendo o perdiendo peso en función de dónde se esté resolviendo finalmente la compra.
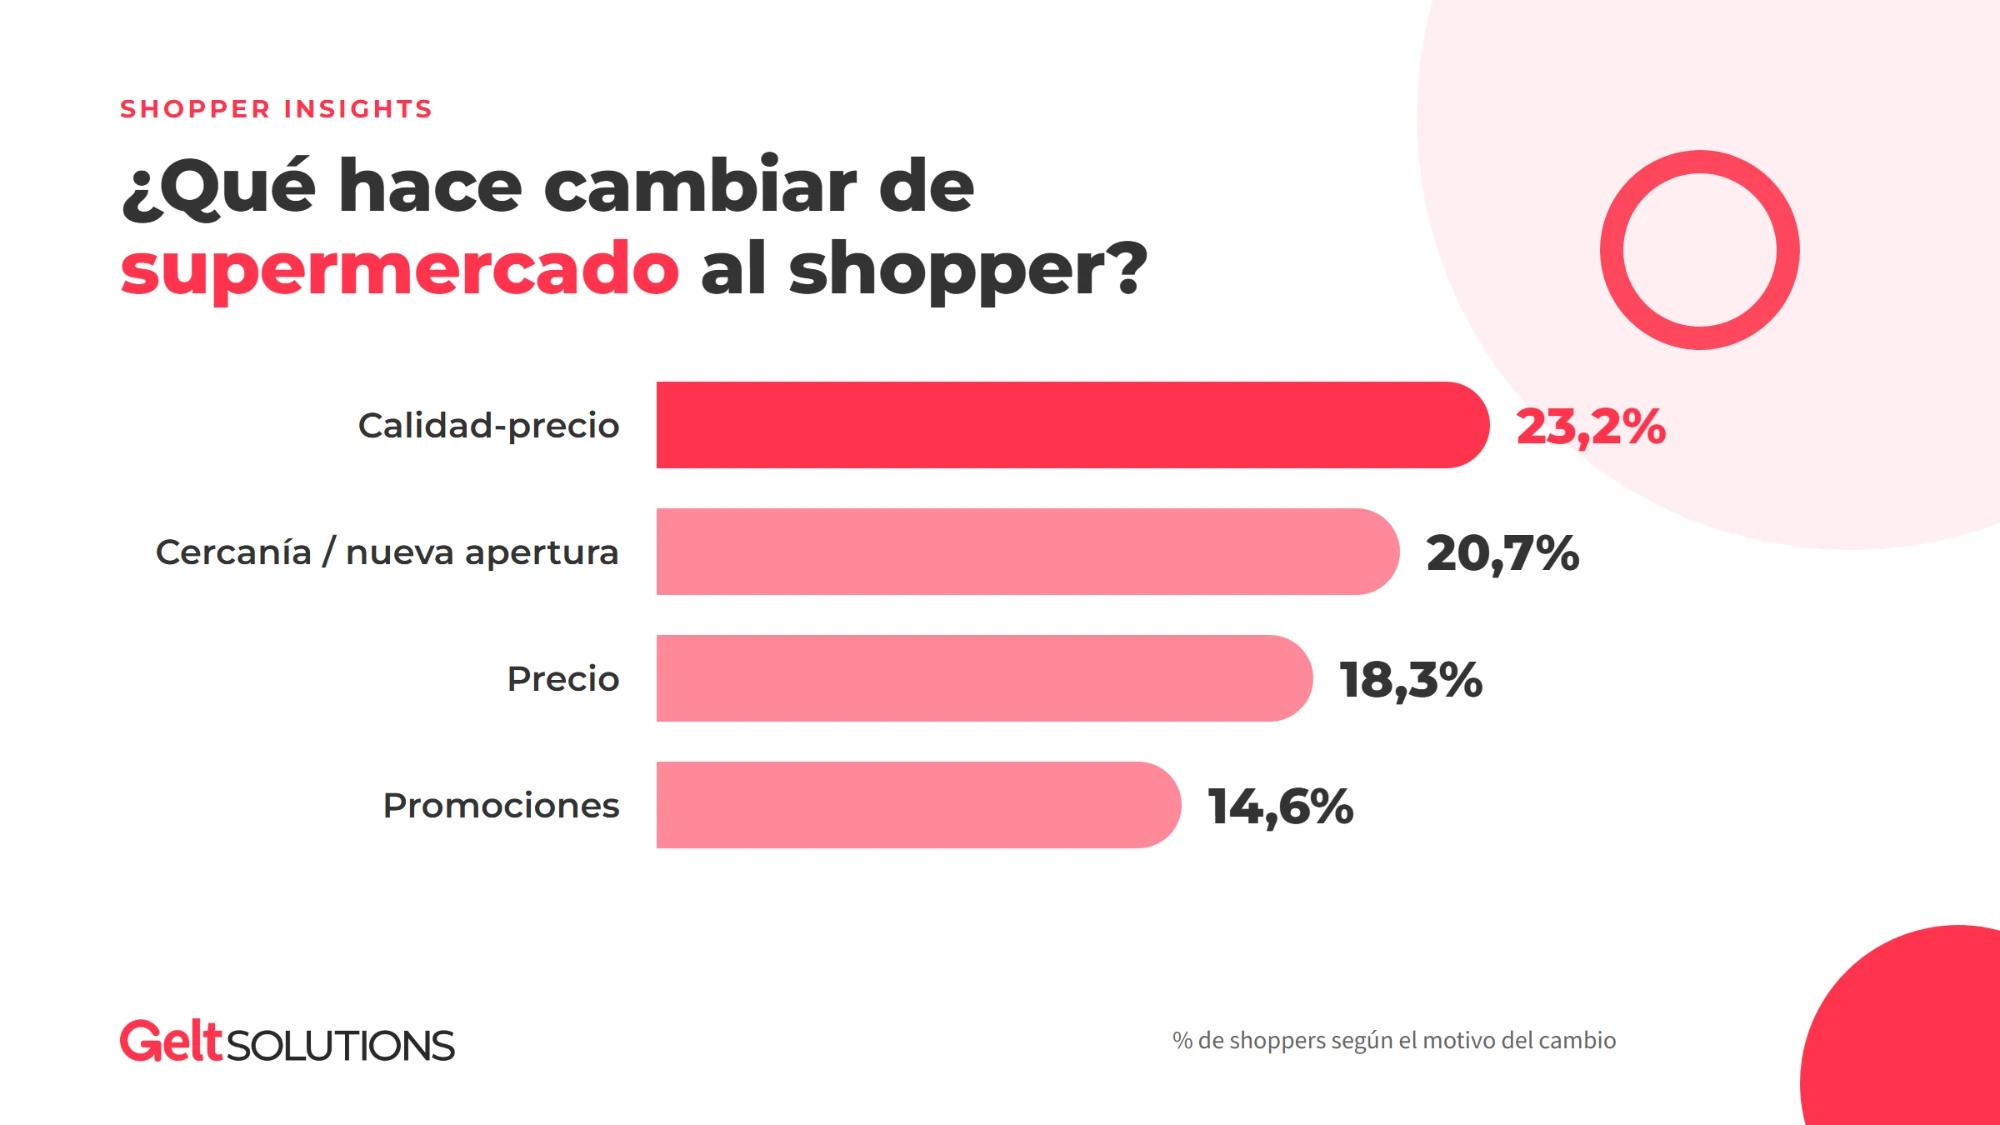
Además, visitar otros establecimientos puede ser el paso previo a modificar hábitos más estables. En nuestro análisis sobre qué lleva al shopper a cambiar de supermercado profundizamos precisamente en los factores que explican esos movimientos.
La compra tampoco responde siempre a un calendario fijo
El 64,1% de los participantes afirma que no tiene un día fijo para hacer su compra principal.
El dato no permite determinar por qué eligen un momento u otro, pero sí muestra que para buena parte de la muestra la compra principal no está vinculada necesariamente a un único día de la semana.
Para marketing y trade marketing, esto abre una pregunta interesante: ¿estamos pensando en un único gran momento de compra cuando el shopper puede estar entrando en contacto con la categoría en diferentes momentos?
No significa que todas las estrategias deban cambiar. Significa que el momento de compra también merece formar parte del análisis del shopper, junto con el establecimiento y la categoría.
Llevar lista no significa tenerlo todo decidido
Otro comportamiento resulta especialmente interesante para las marcas: el 42,8% suele llevar lista, pero termina improvisando alguna compra.
Planificación e improvisación pueden convivir.
Un shopper puede entrar al supermercado sabiendo que necesita café, yogures o detergente sin haber decidido necesariamente qué referencia concreta terminará eligiendo.
Ahí aparece una diferencia relevante entre tener decidida la categoría y tener decidido el producto.
La encuesta no mide qué impacto tienen elementos como visibilidad, packaging, precio, promociones o disponibilidad sobre esa elección, por lo que no podemos atribuirles causalidad. Pero sí identifica un espacio en el que parte de la cesta continúa abierta a decisiones dentro del punto de venta.
Y esas decisiones se producen en poco tiempo: el 54% de los participantes dedica entre 20 y 39 minutos a su visita habitual. Lo analizamos en profundidad en cuánto tiempo dedica el shopper a hacer la compra.
La marca blanca y la marca de fabricante conviven en la cesta
Para el 60% de los participantes, la marca blanca representa al menos un 40% de su cesta habitual.
Es importante interpretar correctamente este resultado: no representa la cuota de mercado de la MDD, sino la estimación declarada por cada participante sobre el peso que tiene en sus propias compras.
Aun así, para las marcas de fabricante abre una pregunta muy concreta.
Hablar simplemente de un "comprador de marca blanca" puede resultar demasiado simplificador. Un mismo shopper puede elegir MDD en determinadas categorías y continuar prefiriendo marcas de fabricante en otras.
La cuestión relevante pasa entonces a ser:
¿En qué categorías encuentra el consumidor suficiente valor diferencial para elegir una marca de fabricante?
Para marketing y category management, comprender dónde se produce esa elección puede aportar más información que clasificar al consumidor únicamente por su afinidad general hacia la marca blanca.
¿Qué lectura deja este comportamiento para las marcas?
Los datos de Gelt dibujan una compra en la que establecimiento, momento, planificación y elección de marca no funcionan necesariamente como decisiones cerradas.
Para un profesional de gran consumo, esto invita a pasar de preguntas muy generales a otras más específicas:
¿Dónde se está comprando realmente nuestra categoría?
¿Qué parte de la decisión llega tomada desde casa?
¿Dónde empieza el shopper a comparar alternativas?
¿Qué papel juega nuestra marca dentro de una cesta donde conviven fabricante y MDD?
También obliga a matizar el concepto de fidelidad. Un consumidor puede seguir considerando una enseña como su supermercado principal y, al mismo tiempo, repartir parte de sus compras entre otras opciones.
En este otro análisis explicamos por qué satisfacción y fidelidad en supermercados no significan exactamente lo mismo.
Entender al shopper no consiste solo en saber quién compra. También implica comprender cómo se construye cada elección.
¿Cómo se está repartiendo la cesta en tu categoría?
Saber dónde compra el shopper es solo el principio. Analizar cómo distribuye sus decisiones entre enseñas, marcas y momentos de compra permite formular preguntas mucho más relevantes para el negocio.
En Gelt ayudamos a las marcas de gran consumo a entender mejor al shopper y convertir los datos en decisiones accionables. Si quieres profundizar en lo que está ocurriendo alrededor de tu marca o categoría, hablemos.
Sobre el estudio
Los resultados proceden de 493 respuestas completas recogidas por Gelt en la oleada analizada.
Los datos reflejan comportamientos y percepciones declarados por los participantes y no deben interpretarse como estimaciones representativas del conjunto de consumidores españoles.