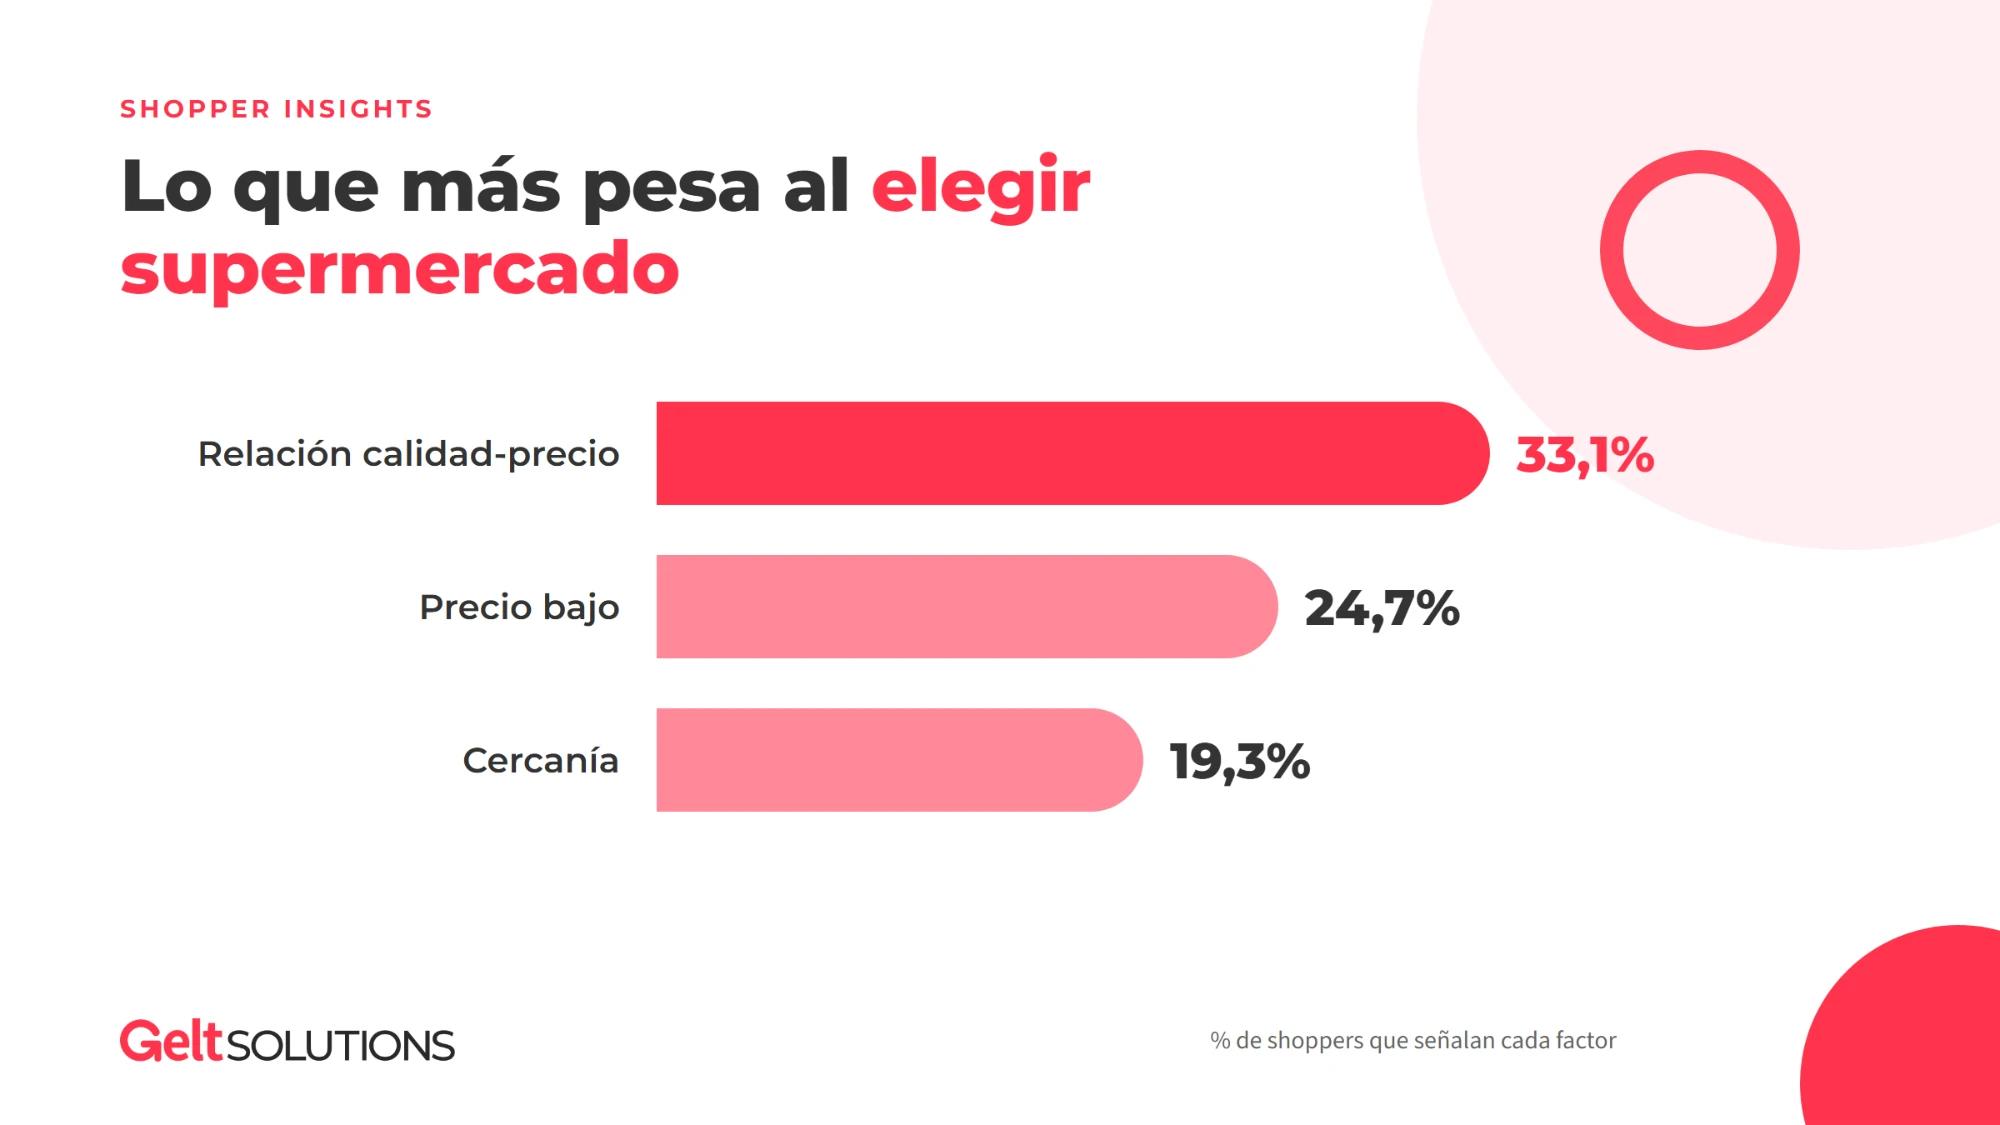
Cambiar de supermercado no siempre significa estar descontento con el anterior. A veces basta con que aparezca una alternativa que resuelva mejor una necesidad concreta.
Los datos analizados por Gelt muestran que el 16,6% de los participantes cambió de supermercado principal durante el último año. Y hay otro grupo especialmente relevante para retailers y fabricantes: un 27,2% afirma que posiblemente podría cambiar en los próximos tres meses y que está evaluando otras opciones.
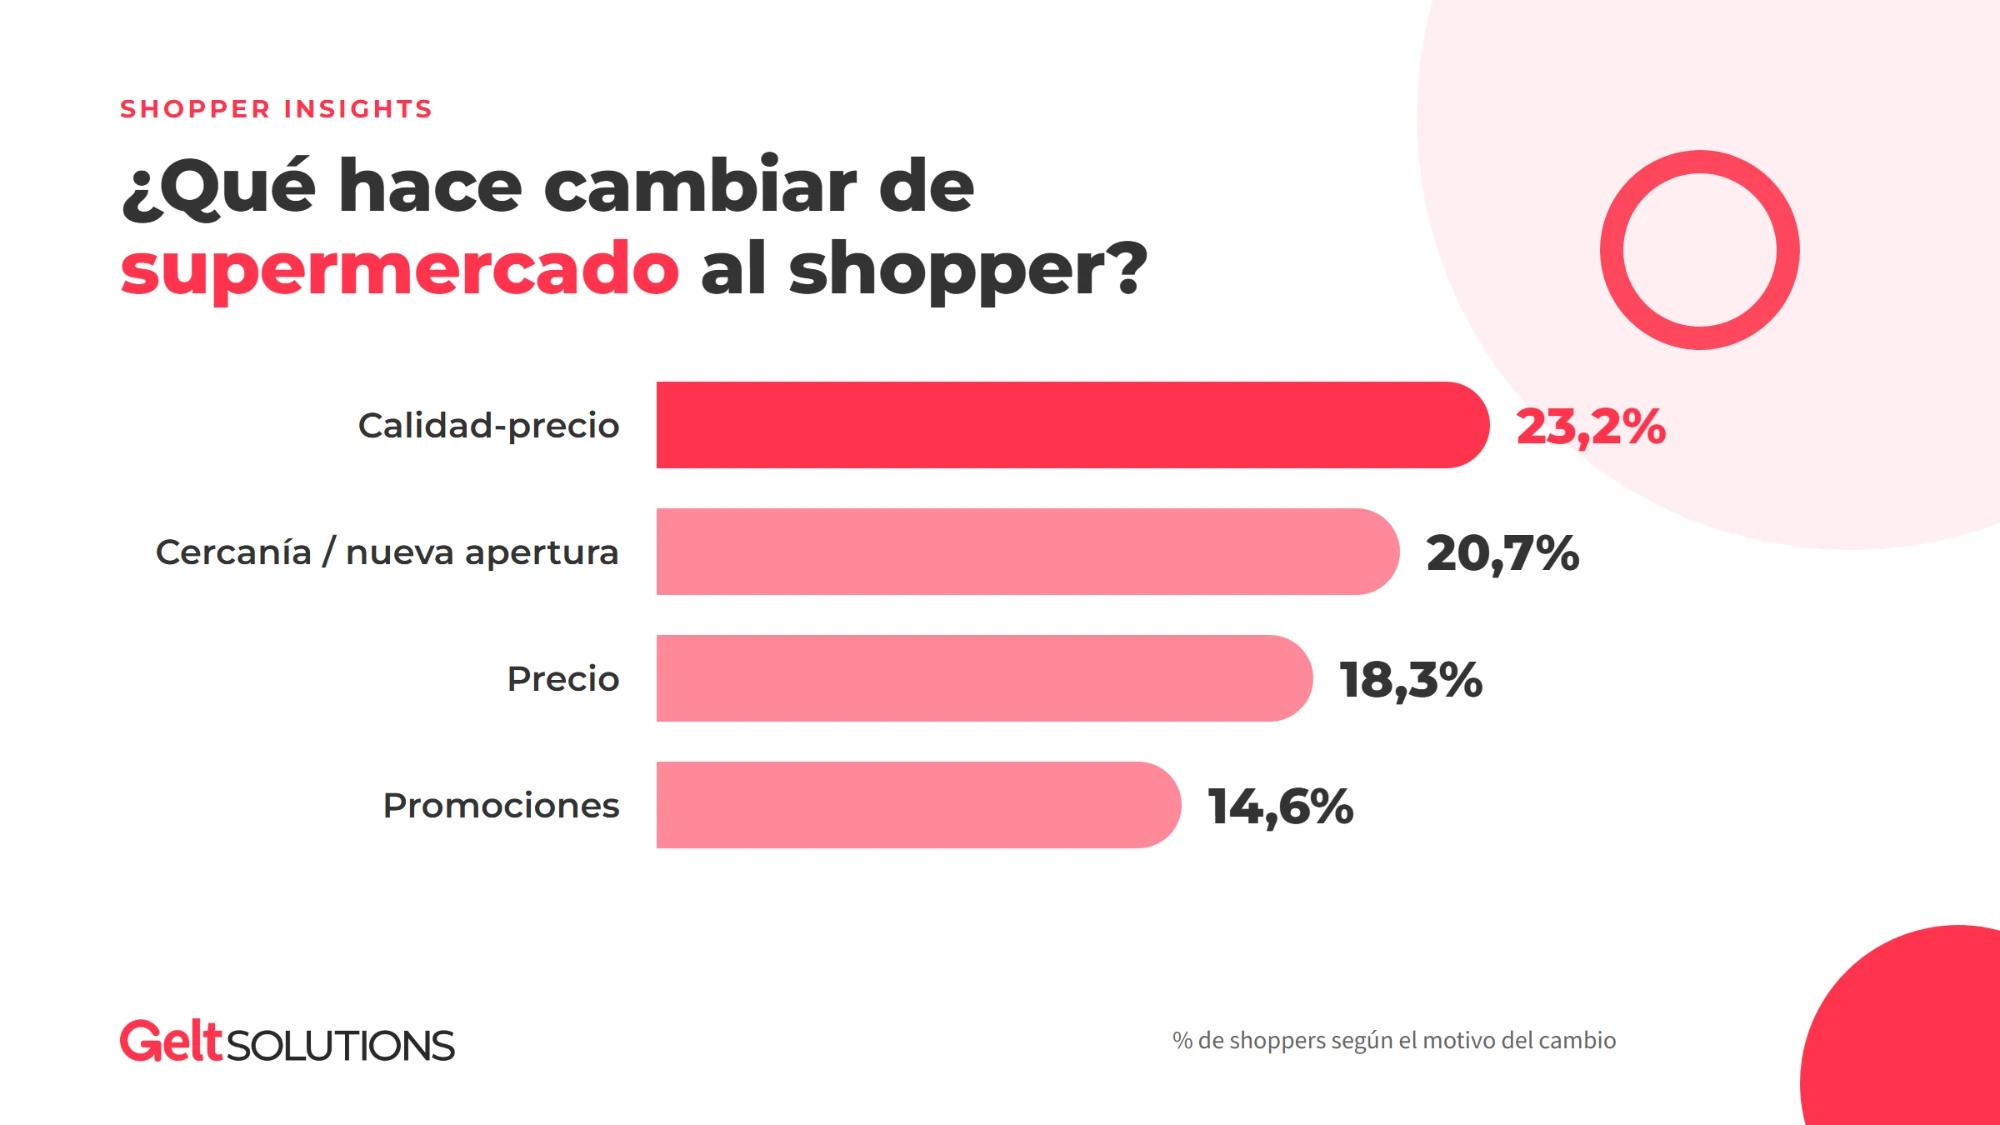
Cuando analizamos qué hay detrás de esos movimientos, el precio no aparece solo. Entre quienes ya cambiaron de enseña, la relación calidad-precio (23,2%), la cercanía o apertura de un nuevo establecimiento (20,7%), el precio más bajo (18,3%) y las promociones y descuentos (14,6%) son los principales motivos declarados.
La lectura relevante para el sector está en esa combinación: el shopper no cambia únicamente para pagar menos; también puede hacerlo para encontrar más valor o hacer su compra más cómoda.
Para fabricantes y retailers, la pregunta pasa a ser otra: ¿qué hace que una propuesta siga siendo relevante cuando el consumidor tiene cada vez más alternativas a su alcance?
¿Qué lleva al shopper a cambiar de supermercado?
Gelt preguntó por los motivos del cambio a los 82 participantes que habían cambiado de supermercado principal durante el último año.
Las respuestas más frecuentes fueron:
- 23,2%: mejor relación calidad-precio.
- 20,7%: mayor cercanía o apertura de un nuevo supermercado.
- 18,3%: precio más bajo.
- 14,6%: mejores promociones y descuentos.
El primer aprendizaje es claro: no existe un único motivo de cambio.
Y hay una diferencia especialmente interesante para marketing. El precio bajo responde a cuánto cuesta algo. La relación calidad-precio introduce otra cuestión: ¿merece la pena lo que recibo por lo que estoy pagando?
Que esta última sea la respuesta más mencionada amplía el terreno competitivo mucho más allá del PVP.
Producto, calidad percibida, surtido, promoción o experiencia pueden intervenir en esa percepción. La encuesta no permite determinar cuánto pesa cada elemento, pero sí deja una señal para el sector: competir en valor no significa competir únicamente en precio.
La cercanía también puede mover la cesta
El segundo motivo más mencionado merece atención: un 20,7% cambió buscando mayor cercanía o tras la apertura de un nuevo establecimiento.
Esto introduce una lectura diferente.
Un retailer no tiene que empeorar necesariamente para empezar a perder parte de una cesta. Puede ocurrir simplemente que aparezca una alternativa más cómoda: una tienda más próxima, una nueva apertura o un establecimiento que encaje mejor en la rutina diaria.
La competencia entre enseñas también se juega en la conveniencia.
Y esto plantea una cuestión especialmente interesante para retail: ¿qué ocurre cuando aparece una alternativa que facilita más la compra, aunque el shopper siga teniendo una buena percepción de su supermercado habitual?
El cambio puede empezar antes de abandonar la enseña
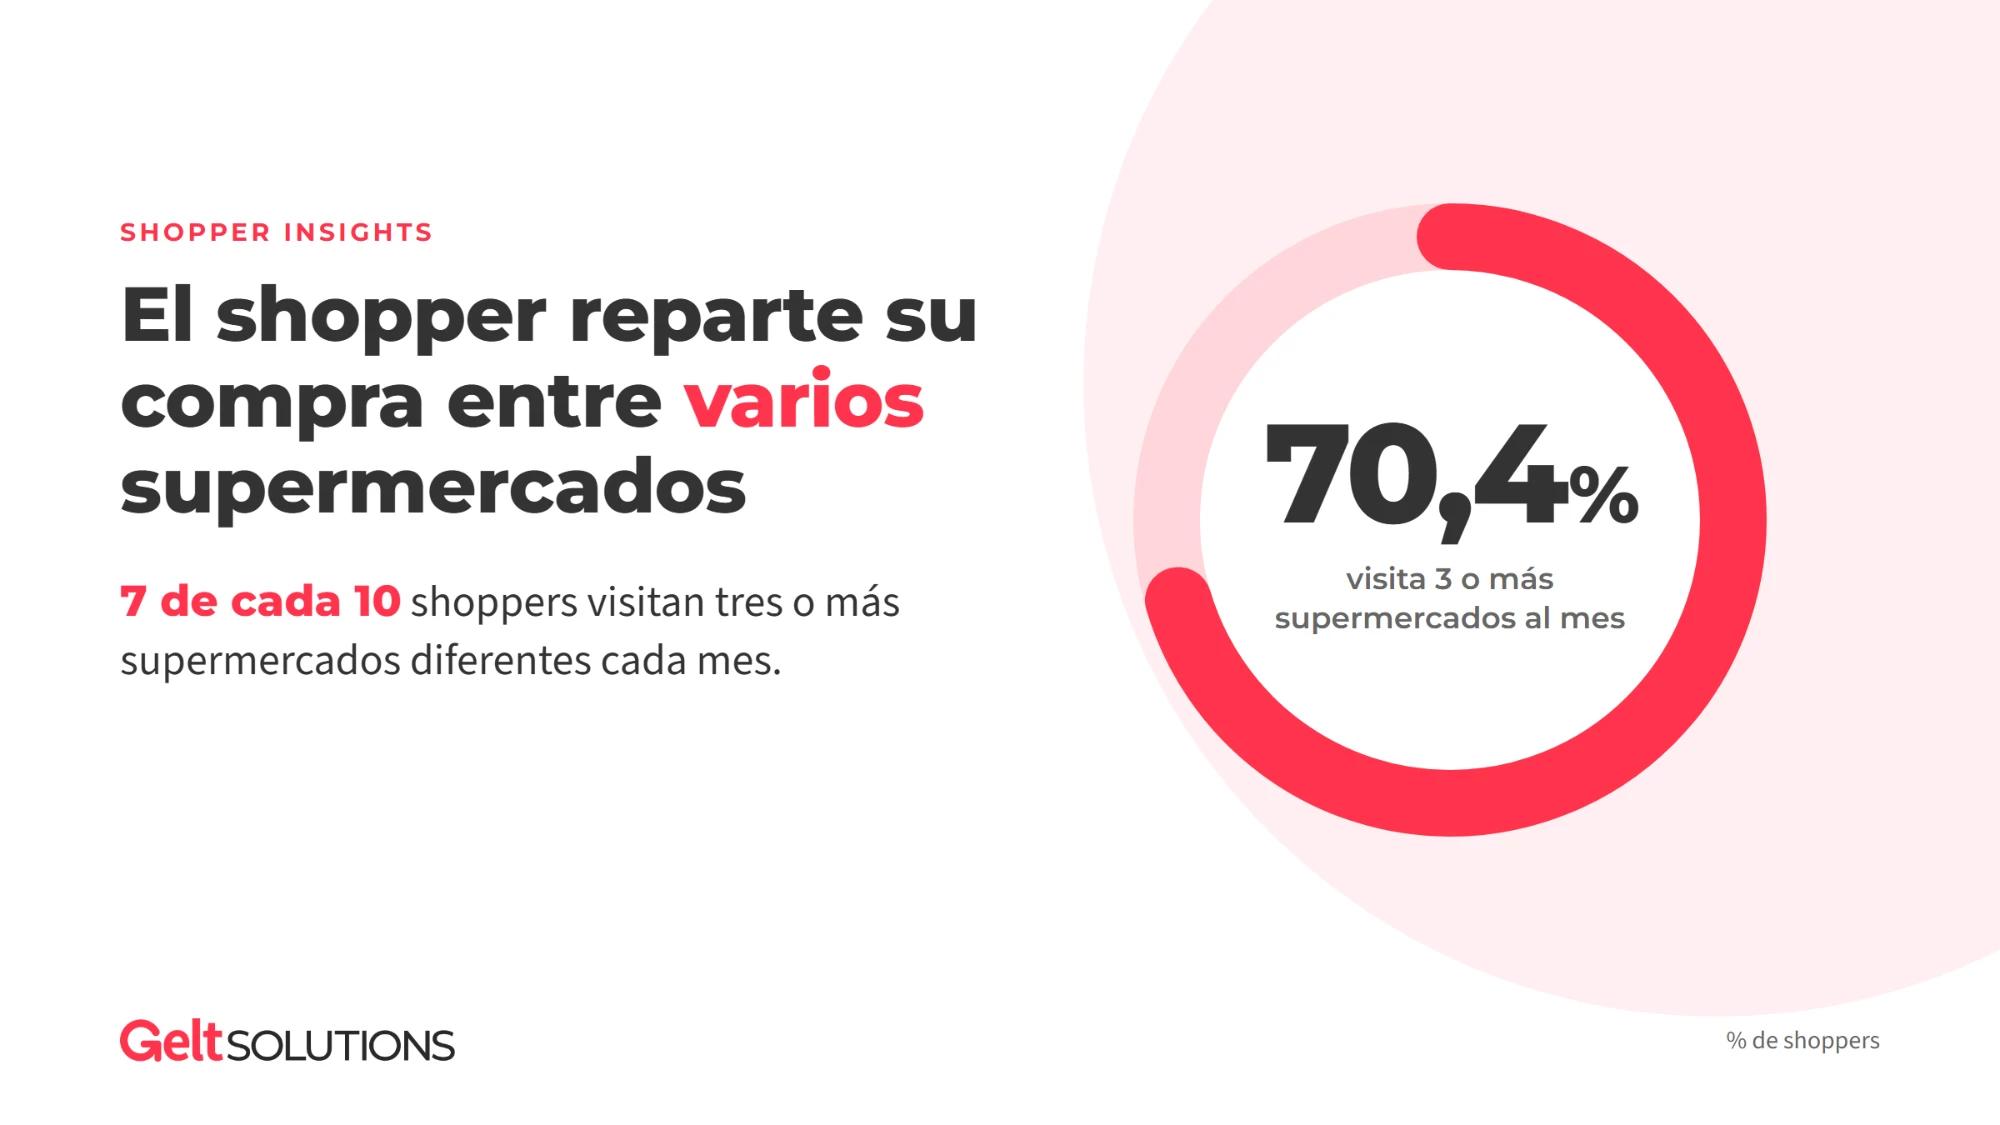
Otro resultado de Gelt ayuda a entender mejor este comportamiento: el 70,4% de los participantes visita tres o más supermercados diferentes al mes.
Es decir, probar otras enseñas no requiere abandonar primero la habitual.
El shopper puede empezar comprando una categoría concreta en otro establecimiento, aprovechar una promoción puntual o probar una nueva apertura. Poco a poco, el reparto de la cesta puede cambiar antes de que el consumidor llegue a considerar que ha cambiado de supermercado principal.
En nuestro análisis sobre cómo reparte el shopper su cesta entre diferentes supermercados profundizamos en este comportamiento.
Desde una perspectiva de análisis de consumo, aquí está lo interesante: el cambio declarado puede llegar después de que el comportamiento haya empezado a modificarse.
Casi tres de cada diez ya están evaluando alternativas
El 27,2% afirma que posiblemente podría cambiar de supermercado durante los próximos tres meses y que está evaluando otras opciones.
Para marketing y retail, este grupo merece especial atención.
Quienes ya cambiaron explican lo que ocurrió. Quienes están considerando hacerlo señalan dónde todavía existe una decisión abierta.
¿Qué comportamiento precede a ese cambio? ¿Se empiezan probando categorías? ¿Se buscan mejores promociones? ¿Aumentan las visitas a otras enseñas?
Los datos de esta encuesta no permiten responder esas preguntas directamente, pero sí identifican una zona especialmente interesante para investigar: el espacio entre seguir siendo cliente y empezar a repartir la cesta de otra manera.
Estar satisfecho no elimina necesariamente las alternativas
Además, el 78,9% de los participantes valora con un 4 o un 5 sobre 5 su experiencia en su supermercado principal.
No podemos afirmar que quienes están satisfechos sean las mismas personas que cambiaron o están considerando hacerlo. Pero ambos resultados permiten separar dos conceptos que conviene no tratar como equivalentes: satisfacción y fidelidad.
Una buena experiencia puede coexistir con la consideración de otras opciones.
En nuestro análisis sobre satisfacción y fidelidad en supermercados profundizamos precisamente en esta cuestión.
¿Qué significa para fabricantes y retailers?
Para retail, los datos muestran una competición que combina valor, precio, conveniencia y promoción.
Para las marcas de fabricante existe además otra dimensión. Cuando el shopper cambia de establecimiento también cambia el entorno donde se produce la elección: surtido, presencia de marca blanca, intensidad promocional, disponibilidad o ejecución en lineal pueden ser diferentes.
Por eso, ante una variación en ventas, puede ser útil añadir una pregunta al análisis:
¿Ha cambiado la preferencia por nuestra marca o ha cambiado el lugar donde el shopper compra la categoría?
No son necesariamente el mismo problema y, por tanto, tampoco deberían conducir automáticamente a la misma respuesta.
¿Qué está moviendo al shopper de tu categoría?
Saber que un consumidor cambia de supermercado es solo el principio. Entender qué necesidad intenta resolver cuando lo hace permite formular preguntas mucho más útiles para marcas y retailers.
En Gelt ayudamos a las marcas de gran consumo a entender mejor al shopper y convertir los datos en decisiones accionables. Si quieres analizar qué está ocurriendo alrededor de tu marca o categoría, hablemos.
Sobre el estudio
Los resultados proceden de 493 respuestas completas recogidas por Gelt. Los motivos de cambio se preguntaron específicamente a los 82 participantes que declararon haber cambiado de supermercado principal durante el último año.
Los datos reflejan comportamientos y percepciones declarados por los participantes y no deben interpretarse como estimaciones representativas del conjunto de consumidores españoles.